ЕРЕВАН, 26 октября. /АРКА/. Рынок корпоративных облигаций Армении переходит на новый этап развития, расширяя возможности бизнеса по привлечению финансирования и предлагая инвесторам альтернативу банковским депозитам. При этом дальнейший рост рынка будет зависеть от доверия инвесторов, качества эмитентов, ликвидности вторичного обращения и сохранения стимулирующих мер.
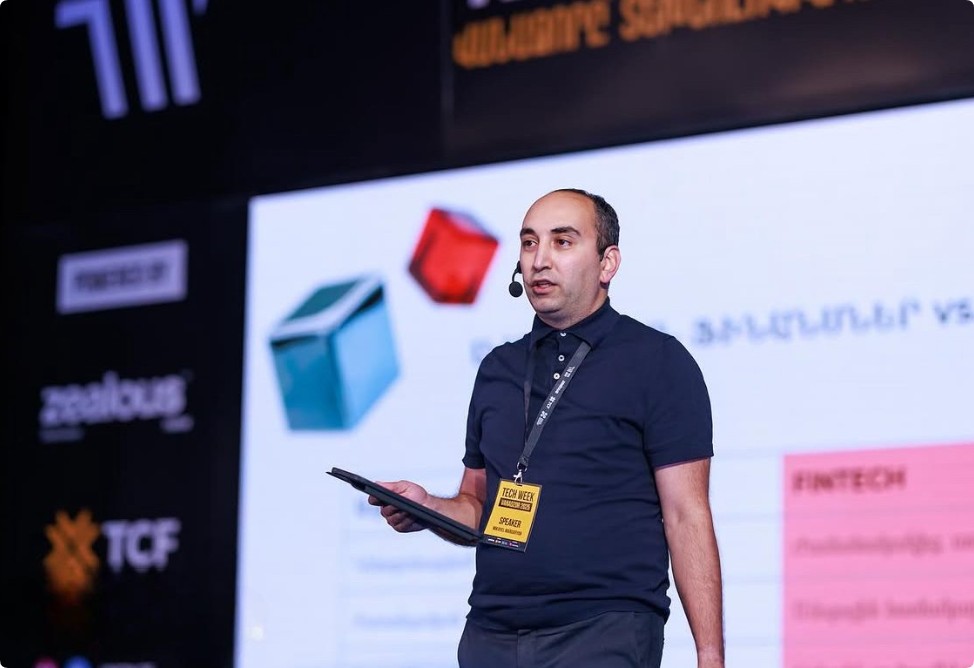
В эксклюзивном интервью агентству «АРКА» председатель директората, генеральный директор инвестиционной компании CUBE Invest Микаел Маргарян рассказал о перспективах рынка корпоративных облигаций Армении, интересе бизнеса и инвесторов к этому инструменту, рисках и сдерживающих факторах. Он также затронул вопросы привлечения иностранных инвестиций, налоговых стимулов и цифровизации инвестиционных услуг.
«АРКА» — Можно ли говорить, что рынок корпоративных облигаций Армении переходит на новый этап развития? Что способствует его росту?
М. Маргарян — Да, такой переход происходит. Развитие рынка капитала обычно представляют в виде пирамиды: от валютного и денежного рынков к государственным облигациям, корпоративным облигациям и, наконец, акциям. Сегодня Армения находится на четвертом уровне — этапе развития рынка корпоративных облигаций.
Наиболее развитым сегментом остается рынок государственных облигаций. Государство регулярно размещает драмовые бумаги и еврооблигации, причем за последние пять лет объем инвестиций международных инвесторов в государственные облигации, номинированные в драмах, вырос примерно в 6–7 раз.
Рынок корпоративных облигаций также существенно развивается. Этому способствуют увеличение притока капитала в страну, рост интереса населения к инвестиционным инструментам и стремление компаний диверсифицировать источники финансирования, не ограничиваясь банковскими кредитами. Дополнительным фактором привлекательности драмовых облигаций стало укрепление национальной валюты по отношению к доллару США.
Важную роль играют и государственные стимулы. До конца 2027 года предусмотрены налоговые льготы для доходов по облигациям, обращающимся на Фондовой бирже Армении. Кроме того, с 2023 года действовала программа поддержки эмитентов реального сектора, предусматривавшая субсидирование расходов на выпуск облигаций и купонных выплат при соблюдении установленных условий.
Программа завершилась 1 сентября 2026 года. Она помогла привлечь на рынок новых эмитентов, и сейчас обсуждается возможность ее преобразования в новый формат. Не исключаю, что соответствующие решения могут появиться уже в 2027 году.
«АРКА» — Насколько расширился круг эмитентов? Какие отрасли выходят на рынок?
М. Маргарян — Мы видим все больше отраслей, представленных на рынке корпоративных облигаций. С ноября 2025 года мы разместили выпуски общим объемом около 9 млрд драмов, которые были полностью реализованы. Подавляющее большинство бумаг номинировано в национальной валюте.
Среди эмитентов — компании сельскохозяйственного и строительного секторов, пищевой промышленности и IT. Мы также организовали выпуск облигаций технопарка Dalan и двух компаний индустрии моды — Freestyle и ML Fashion.
Это показывает, что корпоративные облигации становятся инструментом финансирования для бизнеса из самых разных отраслей.
«АРКА» — Какие отрасли пользуются наибольшим спросом у инвесторов?
М. Маргарян — Я бы не стал выделять конкретные отрасли. На данном этапе важнее доверие к эмитенту и качество самого выпуска.
За почти десять лет работы мы сделали доверие одним из главных приоритетов. Прежде чем предлагать клиентам новый продукт, стараемся тщательно проверить его и оценить риски. Каждый выпуск проходит комплексный анализ.
Мы отказывались работать с компаниями, которые не соответствовали требованиям к прозрачности, управлению и финансовой отчетности. В таких случаях рекомендуем сначала устранить недостатки, наладить корпоративное управление и лишь затем выходить на публичный рынок.
«АРКА» — Что необходимо учитывать компании, которая планирует впервые привлечь средства через облигации?
М. Маргарян — Прежде всего, эмитент должен понимать ответственность, которую берет на себя. Выпуск облигаций — это не просто способ получить финансирование, а обязательство перед инвесторами и важный этап развития самого бизнеса.
На нашем рынке пока не было дефолтов эмитентов, и участникам важно приложить максимум усилий, чтобы сохранить эту ситуацию. Для небольшого рынка подобный случай мог бы стать серьезным ударом по доверию инвесторов.
Компания должна быть готова раскрывать информацию, обеспечивать прозрачность отчетности, соблюдать принципы корпоративного управления, иметь независимых членов совета и систему управления рисками.
Иногда бизнес воспринимает эти требования как дополнительную нагрузку. Однако в долгосрочной перспективе они помогают компании совершенствовать управление, лучше оценивать риски и повышать качество принимаемых решений.
«АРКА» — Кто сегодня основной покупатель корпоративных облигаций в Армении? Почему граждане выбирают их вместо депозитов?
М. Маргарян — Если говорить об объемах вложений, ведущую роль играют институциональные инвесторы, в том числе пенсионные фонды. По мере увеличения их активов растет и потребность в новых инструментах, позволяющих диверсифицировать инвестиции и обеспечивать доходность.
По количеству инвесторов преобладают физические лица. Особенно заметен интерес к облигациям, номинированным в драмах.
Один из факторов — доходность. Например, если условная ставка по банковскому депозиту составляет 9,5% годовых, а корпоративная облигация предлагает 12,5%. Банковские вклады при соблюдении установленных законом условий защищены системой гарантирования, тогда как корпоративные облигации связаны с риском неисполнения эмитентом своих обязательств. Разница в три процентных пункта отражает дополнительную премию за риск.
«АРКА» — Как частному инвестору оценить надежность эмитента и не ориентироваться исключительно на процентную ставку?
М. Маргарян — Не каждый частный инвестор способен самостоятельно изучить многостраничный проспект эмиссии или провести полноценный финансовый анализ. Но есть несколько базовых вопросов, которые помогут сформировать первоначальное представление о рисках.
Сколько компания зарабатывает? Каковы ее обязательства? Как соотносится долг с EBITDA — прибылью до вычета процентов, налогов, износа и амортизации? За счет каких доходов эмитент собирается обслуживать долг и возвращать основную сумму инвестиций?
Предположим, компания намерена привлечь через облигации 10 млрд драмов, а ее годовая прибыль составляет 500 млн драмов. Инвестору стоит понять, за счет каких источников и в какие сроки компания сможет вернуть привлеченные средства.
В проспекте эмиссии эмитент должен раскрывать цели привлечения денег, планы развития бизнеса и ожидаемые финансовые результаты. Важно оценить, насколько реалистичны эти планы и позволит ли их реализация выполнить обязательства перед инвесторами.
При этом частному инвестору не обязательно проводить весь анализ самостоятельно. Он может обратиться за консультацией к профессиональному участнику рынка и получить разъяснения по условиям выпуска и связанным с ним рискам.
«АРКА» — Низкая ликвидность вторичного рынка остается одним из ограничений. Что необходимо сделать, чтобы сделки с облигациями стали более регулярными?
М. Маргарян — За последние годы вторичный рынок активизировался. Мы, например, являемся маркет-мейкерами почти по 20 выпускам облигаций и ежедневно проводим сделки по бумагам, по которым выставляем котировки. Это как наши выпуски, так и облигации некоторых банков.
При этом глубина и ликвидность рынка по-прежнему невелики. Однако, если сравнивать с некоторыми соседними странами и государствами Центральной Азии, ситуация в Армении выглядит лучше.
Один из способов повысить ликвидность — привлечение двух маркет-мейкеров для крупных выпусков. Согласно правилам Фондовой биржи Армении, маркет-мейкер обязан ежедневно выставлять котировки в размере 1% от объема выпуска, но не более чем на 100 млн драмов или ее эквивалент в валюте. Поэтому для выпуска объемом 30 млрд драмов обязательный объем котирования в денежном выражении остается тем же, а его доля в общем объеме оказывается значительно меньше 1%.
Для крупных инвесторов это может создать определенный дискомфорт. Если у выпуска два маркет-мейкера, каждый из них может выставлять котировки на сумму до 100 млн драмов, что увеличивает потенциальную глубину рынка.
Подобная практика уже применяется в отношении некоторых эмитентов, в том числе ESA, Team Telecom и бессрочных облигаций Америабанка.
«АРКА» — Насколько регулирование способствует развитию рынка? Нужно ли упрощать требования к эмитентам?
М. Маргарян — В целом действующее регулирование работает достаточно эффективно, хотя возможности для оптимизации сохраняются, прежде всего для небольших компаний.
Недавно появился отдельный регулируемый формат краудфандинга, позволяющий более мелким компаниям привлекать средства без прохождения всех процедур, предусмотренных для классического публичного выпуска ценных бумаг.
С учетом развития IT-сектора можно рассмотреть создание дополнительных промежуточных инструментов с более гибкими требованиями. Такие обсуждения ведутся, в том числе с биржей.
«АРКА» — Какие меры могли бы увеличить число качественных выпусков и укрепить доверие к рынку?
М. Маргарян — Фондовая биржа Армении изучает опыт своей материнской компании — Варшавской фондовой биржи — для создания дополнительных возможностей для небольших эмитентов.
Перспективным направлением может стать упрощение доступа к листингу на армянской бирже для ценных бумаг, уже обращающихся на международных площадках. Это может способствовать развитию внутреннего рынка.
Стоит также рассмотреть продление стимулирующих налоговых мер. Они помогают развивать рынок, а полученные инвесторами доходы могут возвращаться в экономику в виде расходов и инвестиций.
Еще один важный фактор — цифровизация. Мы запустили мобильное приложение CUBE Invest, с помощью которого физические лица могут проводить операции на международных и местных рынках, а также обменивать иностранную валюту.
За таким приложением должна стоять полноценная инфраструктура, обеспечивающая доступ к финансовым инструментам и удобство проведения операций. Чем проще инвестору выходить на рынок, тем больше возможностей для расширения розничной инвестиционной базы.
«АРКА» — Как международные процентные ставки и геополитические риски влияют на стоимость заимствований в Армении?
М. Маргарян — Армянский рынок не изолирован от мировой экономики. На стоимость заимствований влияют глобальные процентные ставки, геополитическая обстановка и оценка рисков инвесторами.
В доходности армянских финансовых инструментов присутствует премия за риск. Одним из ориентиров для ее оценки служит доходность государственных облигаций США, хотя на конечную ставку также влияют другие факторы, включая риски конкретного эмитента и условия выпуска.
В сентябре Центральный банк Армении повысил ставку рефинансирования на 0,25 процентного пункта, до 6,75%, учитывая инфляционные риски, в том числе связанные с внешней средой. Решение оказалось выше ожиданий рынка.
Любые изменения глобальной экономической ситуации и политики ведущих центральных банков могут отражаться на стоимости финансирования в Армении. Для нашей страны значение имеют и региональные риски, включая развитие ситуации вокруг Ирана и на Ближнем Востоке.
«АРКА» — Каким вы видите рынок корпоративных облигаций Армении через три–пять лет? Сможет ли он стать значимым источником финансирования бизнеса и привлечь иностранных инвесторов?
М. Маргарян — Мы уже работаем над расширением международных связей и предлагаем корпоративные облигации армянских эмитентов партнерам в США, Великобритании, Европе, на Ближнем Востоке и в регионе.
Не думаю, что через пять лет корпоративные облигации смогут преобладать над банковскими продуктами. Однако ожидаю существенного роста рынка: его объем может увеличиться примерно вдвое.
Рассчитываю также на появление дополнительного интереса к армянским корпоративным облигациям со стороны инвесторов из соседних и других стран региона. В перспективе пяти лет мы можем увидеть новые международные вложения в отдельные выпуски.