ԵՐԵՎԱՆ, 26 հոկտեմբերի. /ԱՌԿԱ/. Հայաստանի կորպորատիվ պարտատոմսերի շուկան թևակոխում է զարգացման նոր փուլ՝ ընդլայնելով ֆինանսավորում ներգրավելու բիզնեսի հնարավորությունները և ներդրողներին առաջարկելով այլընտրանք բանկային ավանդներին: Ընդ որում, շուկայի հետագա աճը կախված կլինի ներդրողների վստահությունից, թողարկողների որակից, երկրորդային շրջանառության իրացվելիությունից և խթանող միջոցառումների պահպանումից:
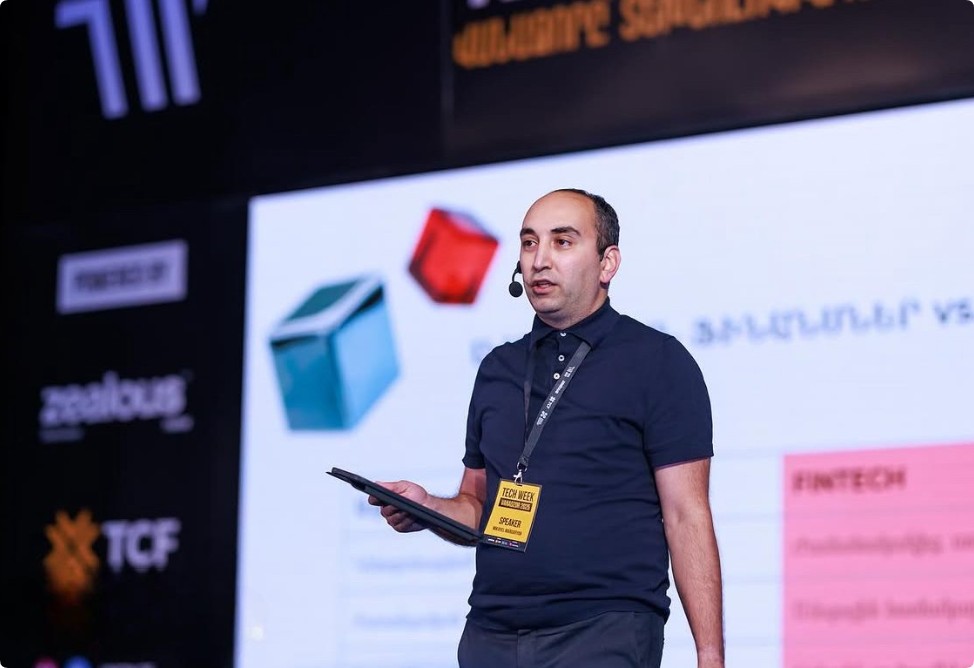
«ԱՌԿԱ» գործակալությանը տված բացառիկ հարցազրույցում CUBE Invest ներդրումային ընկերության տնօրինության նախագահ, գլխավոր տնօրեն Միքայել Մարգարյանը խոսել է Հայաստանի կորպորատիվ պարտատոմսերի շուկայի հեռանկարների, այս գործիքի նկատմամբ բիզնեսի և ներդրողների հետաքրքրության, ռիսկերի և զսպող գործոնների մասին: Նա անդրադարձել է նաև օտարերկրյա ներդրումների ներգրավման, հարկային խթանների և ներդրումային ծառայությունների թվայնացման հարցերին:
«ԱՌԿԱ» – Կարելի՞ է արդյոք ասել, որ Հայաստանի կորպորատիվ պարտատոմսերի շուկան թևակոխում է զարգացման նոր փուլ: Ի՞նչն է նպաստում դրա աճին:
Մ․ Մարգարյան – Այո, կարծում եմ։ Իրականում հնարավոր է խոսել շուկայի զարգացման նոր փուլի մասին։ Առհասարակ ընդունված է կապիտալի շուկաների զարգացումը բաժանել փուլերի, որոնք պատկերավոր ներկայացվում են բուրգի տեսքով։ Այդ բուրգի առաջին մակարդակում արտարժույթի շուկան է, երկրորդում՝ դրամական շուկան, երրորդում՝ պետական պարտատոմսերի շուկան, չորրորդում՝ կորպորատիվ պարտատոմսերի շուկան, իսկ հինգերորդում՝ բաժնետոմսերի շուկան։ Այժմ Հայաստանը գտնվում է այդ բուրգի 4-րդ մակարդակում, որտեղ կորպորատիվ պարտատոմսերի մակարդակն է։
Պետական պարտատոմսերի մակարդակը, թերևս, ամենազարգացած կտորն է կապիտալի շուկայում։ Պետությունը պարբերաբար թողարկում է դրամային արժեթղթեր և եվրապարտատոմսեր ունի թողարկած միջազգային շուկաներում, ընդ որում վերջին հինգ տարվա կտրվածքով միջազգային ներդրողների ներդրումները ՀՀ դրամով արտահայտված պետական պարտատոմսերում աճել են 6–ից 7 անգամ։
Կորպորատիվ պարտատոմսերի շուկան ևս էականորեն զարգանում է։ Դրան նպաստում է երկիր կապիտալի ներհոսքի ավելացումը, բնակչության հետաքրքրության աճը ներդրումային գործիքների նկատմամբ և ֆինանսավորման աղբյուրները դիվերսիֆիկացնելու՝ ընկերությունների ձգտումը՝ չսահմանափակվելով բանկային վարկերով։ Դրամային պարտատոմսերի գրավչության լրացուցիչ գործոն է դարձել դրամի մշտապես արժևորումն ԱՄՆ դոլարի նկատմամբ։
Կարևոր դեր ունեն նաև պետական խթանները։ Մինչև 2027 թ․–ը նախատեսված են հարկային արտոնություններ Հայաստանի ֆոնդային բորսայում ցուցակված պարտատոմսերից ստացված եկամուտների մասով։ Բացի այդ, 2023 թվականից գործում էր իրական հատվածի թողարկողների աջակցության ծրագիր, որի շրջանակում սահմանված պայմանների պահպանման դեպքում պետությունը սուբսիդավորում էր պարտատոմսերի թողարկման ծախսերն ու արժեկտրոնային վճարումները։
Ծրագիրն ավարտվել է 2026 թվականի սեպտեմբերի 1-ին։ Այն նպաստել է շուկա նոր թողարկողների ներգրավմանը, և հիմա քննարկվում է ոչ թե ծրագրի նույնությամբ երկարաձգումը, այլ դրա վերափոխումը և նոր ձևաչափով ներկայացումը։ Կարծում եմ՝ հնարավորություն կա, որ ծրագիրը նոր ձևաչափով կտեսնենք արդեն 2027 թվականին։
«ԱՌԿԱ» – Որքանո՞վ է ընդլայնվել թողարկողների շրջանակը: Ո՞ր ոլորտներն են դուրս գալիս շուկա:
Մ․ Մարգարյան – Մենք տեսնում ենք, որ կորպորատիվ պարտատոմսերի շուկայում ներկայացված ոլորտների թիվն աճում է։ 2025 թվականի նոյեմբերից մինչ օրս մենք թողարկել և շուկայում տեղաբաշխել ենք շուրջ 9 մլրդ դրամ ընդհանուր ծավալով պարտատոմսեր։ Դրանց գերակշռող մեծամասնությունը եղել է ՀՀ դրամով արտահայտված թողարկումներ։
Կորպորատիվ պարտատոմսերի շուկայում ներկայացված են տարբեր ոլորտների ընկերություններ՝ գյուղատնտեսության, շինարարության, սննդի արդյունաբերության, ինչպես նաև ՏՏ ոլորտի հետ առնչվող։ Մենք նաև կազմակերպել ենք Dalan տեխնոպարկի և նորաձևության ոլորտի երկու ընկերությունների՝ Freestyle-ի և ML Fashion-ի պարտատոմսերի թողարկումները։
Սա ցույց է տալիս, որ կորպորատիվ պարտատոմսերը դառնում են ֆինանսավորման գործիք տնտեսության ամենատարբեր ոլորտներում գործող բիզնեսների համար։
«ԱՌԿԱ» – Ո՞ր ոլորտներն են վայելում ամենամեծ պահանջարկը ներդրողների շրջանում:
Մ․ Մարգարյան – Ես չէի առանձնացնի կոնկրետ ոլորտներ։ Այս փուլում ավելի կարևոր են թողարկողի նկատմամբ վստահությունը և բուն թողարկման որակը։
Մեր գործունեության գրեթե տասը տարիների ընթացքում վստահությունը մեզ համար միշտ եղել է առաջնահերթություններից մեկը։ Նախքան հաճախորդներին նոր պրոդուկտ կամ ծառայություն առաջարկելը՝ մենք միշտ փորձել ենք այն նախ ինքներս փորձարկել։ Յուրաքանչյուր թողարկման շատ լուրջ ենք մոտենում՝ իրականացնելով թողարկողի պատշաճ ուսումնասիրություն և վերլուծություն։
Եղել են դեպքեր, երբ մենք մերժել ենք ընկերություններին, քանի որ գտել ենք, որ դրանք դեռ պատրաստ չեն հանրությունից միջոցներ ներգրավելու և թափանցիկ գործունեություն իրականացնելու։ Նման դեպքերում խորհուրդ ենք տալիս նախ աշխատել կորպորատիվ կառավարման և ֆինանսական հաշվետվողականության բարելավման ուղղությամբ, ապա մեկ-երկու տարի անց փորձել մուտք գործել հանրային դաշտ։
«ԱՌԿԱ» – Ի՞նչ պետք է հաշվի առնի ընկերությունը, որը պլանավորում է առաջին անգամ միջոցներ ներգրավել պարտատոմսերի միջոցով։
Մ․ Մարգարյան – Նախևառաջ շատ կարևոր է, որ ընկերությունը գիտակցի, թե ինչ քայլ է իրականացնում և ինչ պատասխանատվություն է ստանձնում։ Պարտատոմսերի թողարկումը պարզապես ֆինանսական միջոցներ ներգրավելու հնարավորություն չէ, այլ պարտավորություն ներդրողների առաջ և բիզնեսի զարգացման կարևոր փուլ։
Բարեբախտաբար, մեր շուկայում դեռևս չեն եղել դեպքեր, երբ պարտատոմսեր թողարկող ընկերությունը դեֆոլտի ենթարկվի։ Մենք՝ շուկայի բոլոր մասնակիցներս, պետք է գործադրենք հնարավոր բոլոր ջանքերը՝ նման իրավիճակներից խուսափելու համար։ Մեր շուկան փոքր է, դեռևս զարգացող, և ցանկացած նման դեպք կարող է էականորեն հետ գցել դրա զարգացումը։
Թողարկողը պետք է գիտակցի, որ իր ստանձնած պատասխանատվությունը վերաբերում է ոչ միայն սեփական ընկերությանը, այլև ամբողջ ոլորտին։ Նա պետք է պատրաստ լինի հանրությանը տեղեկատվություն տրամադրել, ապահովել թափանցիկ հաշվետվողականություն, պատասխանել հարցերին և հետևել կորպորատիվ կառավարման կանոններին։ Դա ենթադրում է նաև տնօրենների խորհրդի, այդ թվում՝ անկախ անդամների առկայություն, կորպորատիվ կառավարման զարգացում և ռիսկերի կառավարման համապատասխան մասնագետների ներգրավում։
Երբեմն բիզնեսը կորպորատիվ կառավարման այս պահանջներն ընկալում է որպես լրացուցիչ խոչընդոտներ իր զարգացման համար։ Սակայն իրականում դրանք նպաստում են ընկերության զարգացմանը։ Ռիսկերի կառավարման մասնագետների, տնօրենների խորհրդի անկախ անդամների և այլ որակյալ մասնագետների ներգրավումը թույլ է տալիս կատարելագործել ընկերության կառավարումը, ավելի արդյունավետ գնահատել ռիսկերը և բարձրացնել ընդունվող որոշումների որակը։
«ԱՌԿԱ» – Ո՞վ է այսօր Հայաստանում կորպորատիվ պարտատոմսերի հիմնական գնորդը: Ինչո՞ւ են քաղաքացիներն ընտրում դրանք ավանդների փոխարեն:
Մ․ Մարգարյան – Եթե դիտարկենք ներդրումների ծավալները, ապա առաջատար դերը պատկանում է ինստիտուցիոնալ ներդրողներին, այդ թվում՝ կենսաթոշակային ֆոնդերին։ Նրանց ակտիվների աճին զուգահեռ մեծանում է նաև նոր ներդրումային գործիքների անհրաժեշտությունը, որոնք հնարավորություն են տալիս դիվերսիֆիկացնել ներդրումները և ապահովել եկամտաբերություն։
Ներդրողների քանակի տեսանկյունից միանշանակ գերակշռում են ֆիզիկական անձինք։ Այսօր նրանց կողմից բավականին մեծ հետաքրքրություն կա հատկապես դրամով արտահայտված պարտատոմսերի նկատմամբ։
Գործոններից մեկը եկամտաբերությունն է։ Օրինակ՝ եթե բանկային ավանդի պայմանական տարեկան տոկոսադրույքը 9,5% է, ապա կորպորատիվ պարտատոմսը կարող է առաջարկել 12,5% եկամտաբերություն։ Բանկային ավանդների դեպքում գործում են որոշակի երաշխիքներ, մինչդեռ կորպորատիվ պարտատոմսերում ներդրումները կապված են թողարկողի կողմից պարտավորությունները չկատարելու ռիսկի հետ։ Այդ երեք տոկոսային կետի տարբերությունն էլ, ըստ էության, լրացուցիչ պարգևավճար է՝ ավելի բարձր ռիսկ ստանձնելու դիմաց։
«ԱՌԿԱ» – Ինչպե՞ս մասնավոր ներդրողը կարող է գնահատել թողարկողի հուսալիությունը և չկողմնորոշվել բացառապես տոկոսադրույքով:
Մ․ Մարգարյան – Ոչ բոլոր անհատ ներդրողները կարող են ինքնուրույն ուսումնասիրել թողարկման մի քանի հարյուր էջանոց ազդագիրը կամ իրականացնել լիարժեք ֆինանսական վերլուծություն։ Սակայն կան մի քանի հիմնական հարցեր, որոնց միջոցով կարելի է նախնական պատկերացում կազմել հնարավոր ռիսկերի մասին։
Որքա՞ն է ընկերությունը վաստակում։ Որքա՞ն են նրա տարեկան պարտավորությունները։ Ինչպիսի՞ն է պարտքի և EBITDA-ի՝ մինչև տոկոսների, հարկերի և ամորտիզացիայի վճարումը հաշվարկված շահույթի հարաբերակցությունը։ Ի՞նչ եկամուտների հաշվին է թողարկողը նախատեսում սպասարկել պարտքը և վերադարձնել ներդրողների միջոցները։
Ենթադրենք՝ ընկերությունը նախատեսում է պարտատոմսերի միջոցով ներգրավել 10 մլրդ դրամ, մինչդեռ տարեկան վաստակում է 500 մլն դրամ։ Ներդրողը պետք է հասկանա, թե ինչ միջոցների հաշվին և ինչպես է ընկերությունը, օրինակ, հինգ տարի անց վերադարձնելու ներգրավված 10 մլրդ դրամը։
Ցանկացած թողարկող իր ազդագրում, համապատասխան փաստաթղթերում կամ բիզնես ծրագրում ներկայացնում է, թե ինչ նպատակների է ուղղելու ներգրավված միջոցները, բիզնեսի որ ուղղություններն է զարգացնելու և արդյունքում որքանով են ավելանալու եկամուտները։ Կարևոր է գնահատել, թե որքանով են իրատեսական այդ ծրագրերը և արդյոք դրանց իրականացումը թույլ կտա ընկերությանը սահմանված ժամկետներում կատարել ներդրողների նկատմամբ իր պարտավորությունները։
Ընդ որում, ես չեմ ակնկալում, որ անհատ ներդրողները պետք է ինքնուրույն բարդ ֆինանսական վերլուծություններ իրականացնեն։ Դրա համար կան մեր նման ներդրումային ընկերություններ, որոնց կարելի է դիմել խորհրդատվության համար, ուղղել հետաքրքրող հարցերը, ստանալ պատասխաններ և դրանց հիման վրա կողմնորոշվել ներդրում կատարելու հարցում։
«ԱՌԿԱ» – Երկրորդային շուկայի ցածր իրացվելիությունը մնում է սահմանափակումներից մեկը: Ի՞նչ է անհրաժեշտ անել, որպեսզի պարտատոմսերով գործարքներն ավելի կանոնավոր դառնան:
Մ․ Մարգարյան – Վերջին տարիներին երկրորդային շուկան բավականին աշխուժացել է։ Մենք, օրինակ, այսօր գրեթե 20 պարտատոմսերի թողարկումների գծով հանդես ենք գալիս որպես շուկա ստեղծող (մարքեթ մեյքեր) և ամեն օր գործարքներ իրականացնում այն արժեթղթերով, որոնց համար գնանշումներ ենք ապահովում։ Խոսքը ինչպես մեր կազմակերպած թողարկումների, այնպես էլ որոշ բանկերի պարտատոմսերի մասին է։
Միևնույն ժամանակ, մեր շուկայի խորությունն ու իրացվելիությունը դեռևս փոքր են։ Սակայն, եթե համեմատենք հարևան որոշ երկրների և Կենտրոնական Ասիայի պետությունների հետ, ապա Հայաստանում երկրորդային շուկան ավելի զարգացած է, իսկ դրա խորությունն ու իրացվելիությունը՝ համեմատաբար ավելի բարձր։
Իրացվելիության բարձրացման հնարավոր տարբերակներից մեկը խոշոր թողարկումների դեպքում երկու շուկա ստեղծողի (մարքեթ մեյքերի) ներգրավումն է։ Հայաստանի ֆոնդային բորսայի կանոնների համաձայն՝ շուկա ստեղծողը պարտավոր է ամեն օր գնանշումներ ապահովել պարտատոմսերի թողարկման ծավալի 1%-ի չափով, սակայն ոչ ավելի, քան 100 մլն դրամի կամ արտարժույթով դրան համարժեք գումարի չափով։
Օրինակ՝ եթե թողարկման ծավալը 10 մլրդ դրամ է, ապա դրա 1%-ը կազմում է 100 մլն դրամ։ Իսկ 30 մլրդ դրամ ծավալով թողարկման դեպքում պարտադիր գնանշման առավելագույն ծավալը շարունակում է մնալ 100 մլն դրամ, սակայն արդեն կազմում է ընդհանուր թողարկման 1%-ից զգալիորեն պակաս։
Խոշոր ներդրողների համար դա կարող է որոշակի անհարմարություններ ստեղծել՝ սահմանափակելով իրացվելիությունը։ Նման դեպքերում մենք թողարկողներին խորհուրդ ենք տալիս ներգրավել երկու շուկա ստեղծողի։ Այդ դեպքում նրանցից յուրաքանչյուրը կարող է մինչև 100 մլն դրամի գնանշումներ ապահովել՝ դրանով իսկ մեծացնելով շուկայի հնարավոր խորությունն ու իրացվելիությունը։
Նման պրակտիկա արդեն կիրառվում է որոշ թողարկողների դեպքում, այդ թվում՝ ՀԷՑ-ի, Team Telecom-ի և Ամերիաբանկի անժամկետ պարտատոմսերի համար։
«ԱՌԿԱ» – Որքանո՞վ է կարգավորումը նպաստում շուկայի զարգացմանը: Արդյո՞ք անհրաժեշտ է պարզեցնել թողարկողներին ներկայացվող պահանջները:
Մ․ Մարգարյան – Ընդհանուր առմամբ, գործող կարգավորումները բավականին արդյունավետ են, թեև դրանց կատարելագործման հնարավորություններ դեռ կան, հատկապես փոքր ընկերությունների համար։
Վերջերս ներդրվել է քրաուդֆանդինգի՝ համաֆինանսավորման առանձին կարգավորվող ձևաչափը, որը փոքր ընկերություններին հնարավորություն է տալիս հանրությունից միջոցներ ներգրավել՝ առանց արժեթղթերի դասական հրապարակային թողարկման համար նախատեսված բոլոր բարդ ընթացակարգերն անցնելու։
Հաշվի առնելով ՏՏ ոլորտի զարգացումը՝ կարելի է դիտարկել նաև ավելի մեղմ կարգավորումներով միջանկյալ գործիքների ստեղծման հնարավորությունը։ Այդ ուղղությամբ որոշակի քննարկումներ են ընթանում, այդ թվում՝ ֆոնդային բորսայի հետ։
«ԱՌԿԱ» – Ի՞նչ միջոցներ կարող էին ավելացնել որակյալ թողարկումների քանակը և ամրապնդել վստահությունը շուկայի նկատմամբ:
Մ․ Մարգարյան – Հայաստանի ֆոնդային բորսան ուսումնասիրում է նաև իր մայր ընկերության՝ Վարշավայի ֆոնդային բորսայի փորձը՝ փոքր թողարկողների համար լրացուցիչ հնարավորություններ ստեղծելու նպատակով։
Հեռանկարային ուղղություններից մեկը կարող է լինել միջազգային բորսաներում արդեն թողարկված արժեթղթերի՝ Հայաստանի ֆոնդային բորսայում ցուցակման գործընթացի դյուրացումը։ Կարծում եմ՝ բորսան այդ ուղղությամբ բավականին հավակնոտ ծրագրեր ունի, և դրանց իրականացումը կարող է հետաքրքիր քայլ լինել նաև ներքին շուկայի զարգացման տեսանկյունից։
Արժե նաև դիտարկել գործող հարկային արտոնությունների երկարաձգման հնարավորությունը։ Դրանք էական խթանիչ ազդեցություն ունեն շուկայի զարգացման վրա և ապահովում են մուլտիպլիկատիվ էֆեկտ տնտեսության համար։ Ներդրողների ստացած եկամուտները հիմնականում դուրս չեն գալիս երկրից, այլ ծախսերի կամ նոր ներդրումների տեսքով կրկին հետ են գալիս տնտեսություն։
Մեկ այլ կարևոր ուղղություն է թվայնացումը։ Մենք գործարկել ենք բջջային հավելված՝ CUBE Invest, որի միջոցով ֆիզիկական անձինք կարող են գործարքներ իրականացնել ոչ միայն միջազգային, այլև տեղական ֆինանսական շուկաներում, ինչպես նաև կատարել արտարժույթի փոխանակման գործարքներ։
Մենք փորձում ենք լրացնել մանրածախ ներդրողների համար հասանելի ֆինանսական գործիքակազմի բացը՝ հնարավորություն տալով թվային լուծումների միջոցով գործարքներն իրականացնել ավելի հեշտ, արագ և դինամիկ։
Այս ուղղությամբ բավականին մեծ աշխատանք է տարվում, և դրա ամենատեսանելի արդյունքը հենց մեր հավելվածն է։ Սակայն դրա հիմքում լավ մշակված, պլանավորված և գործող ենթակառուցվածք է, որը հաճախորդին հասանելի է դարձնում ֆինանսական գործիքների ամբողջ շրջանակը։
«ԱՌԿԱ» — Ինչպե՞ս են միջազգային տոկոսադրույքները և աշխարհաքաղաքական ռիսկերն ազդում Հայաստանում փոխառությունների արժեքի վրա:
Մ․ Մարգարյան – Հայաստանի ֆինանսական շուկան մեկուսացված չէ համաշխարհային տնտեսությունից։ Փոխառությունների արժեքի վրա ազդում են համաշխարհային տոկոսադրույքները, աշխարհաքաղաքական իրավիճակը և ներդրողների կողմից ռիսկերի գնահատումը։
Հայկական ֆինանսական գործիքների եկամտաբերությունը ներառում է նաև ռիսկի հավելավճար։ Դրա գնահատման հիմնական կողմնորոշիչներից մեկը ԱՄՆ պետական պարտատոմսերի եկամտաբերությունն է, չնայած վերջնական տոկոսադրույքի վրա նաև ազդում են այլ գործոններ, այդ թվում՝ կոնկրետ թողարկողի ռիսկերն ու թողարկման պայմանները։
Սեպտեմբերին Հայաստանի Կենտրոնական բանկը 0,25 տոկոսային կետով բարձրացրեց վերաֆինանսավորման տոկոսադրույքը՝ մինչև 6,75%՝ հաշվի առնելով գնաճային սպասումները, այդ թվում՝ արտաքին միջավայրից եկող գնաճային ճնշումները։ Կարծում եմ՝ շուկայում ավելի շատ սպասում էին, որ տոկոսադրույքը կմնա անփոփոխ, ուստի որոշումը որոշակիորեն անսպասելի էր։
Միջազգային տնտեսական և աշխարհաքաղաքական զարգացումները, ինչպես նաև կենտրոնական բանկերի որոշումները այս կամ այն չափով ազդում են Հայաստանի տնտեսության և ֆինանսական շուկայի վրա։ Մեր տնտեսության վրա կարող են անդրադառնալ նաև Իրանի շուրջ և Մերձավոր Արևելքում տեղի ունեցող աշխարհաքաղաքական զարգացումները։
«ԱՌԿԱ» — Ինչպիսի՞ն եք տեսնում Հայաստանի կորպորատիվ պարտատոմսերի շուկան երեք-հինգ տարի անց: Արդյո՞ք այն կկարողանա դառնալ բիզնեսի ֆինանսավորման նշանակալի աղբյուր և ներգրավել օտարերկրյա ներդրողների:
Մ․ Մարգարյան – Մենք արդեն նպատակաուղղված քայլեր ենք ձեռնարկում միջազգային կապերն ընդլայնելու ուղղությամբ։ Ունենք միջազգային գործընկերների լայն ցանց ԱՄՆ-ում, Մեծ Բրիտանիայում, Եվրոպայում, Մերձավոր Արևելքում, ինչպես նաև մեր տարածաշրջանում։
Կարծում եմ՝ երեք տարին դեռ վաղ է, բայց հուսով եմ՝ հինգ տարի անց շուկայում էական առաջընթաց կտեսնենք։ Չեմ կարծում, որ այդ ընթացքում կորպորատիվ պարտատոմսերը կգերակշռեն բանկային վարկերին, սակայն ակնկալում եմ դրանց ծավալների զգալի աճ, գուցե նույնիսկ կրկնապատկում։
Կարծում եմ՝ կմեծանա նաև հարևան և տարածաշրջանի այլ երկրների ներդրողների հետաքրքրությունը հայկական կորպորատիվ պարտատոմսերի նկատմամբ։ Հուսով եմ՝ հինգ տարի անց որոշ թողարկումներում կտեսնենք նաև միջազգային ներդրողների մասնակցություն։