ЕРЕВАН, 17 ноября. /АРКА/. Инвестиционная компания CUBE Invest впервые вышла на рынок капитала Армении в качестве эмитента собственных облигаций. Выпуск на 5 млрд драмов, по данным компании, был полностью размещён за один день, а спрос достиг 7,5 млрд драмов. Первоначальная купонная ставка составляет 10,5% годовых, но впоследствии будет зависеть от решений Центрального банка Армении.
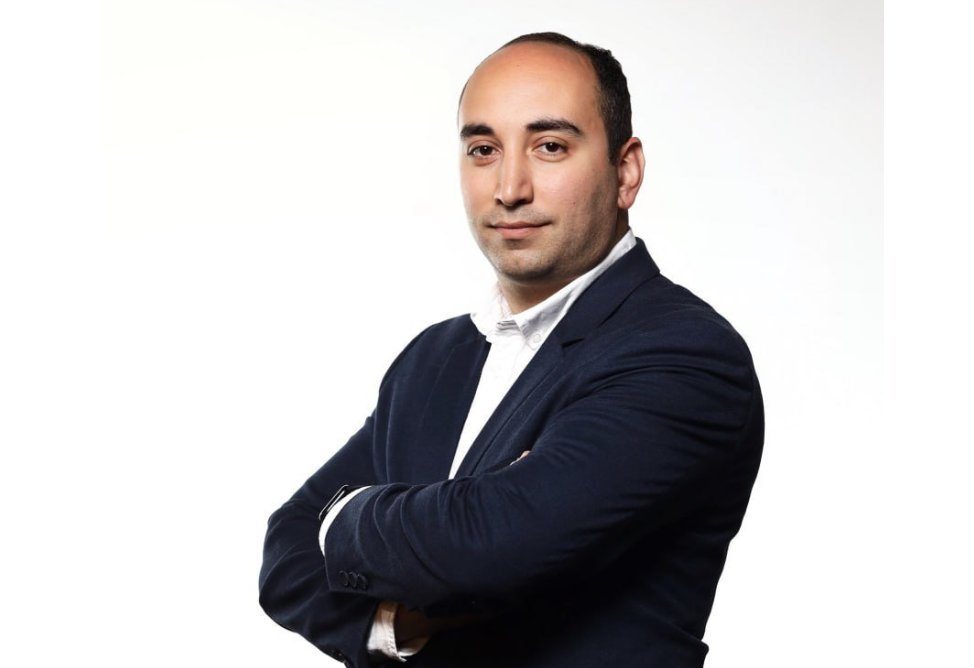
Что это означает для инвесторов, как рассчитывается доходность, на что компания направит привлечённые средства и какие риски следует учитывать — в этих вопросах агентство «АРКА» разбиралось с генеральным директором CUBE Invest Микаелом Маргаряном.
Что произошло и почему это важно?
11 сентября CUBE Invest разместила собственные облигации общим объёмом 5 млрд драмов. По словам генерального директора компании Микаела Маргаряна, спрос оказался в полтора раза выше предложения — 7,5 млрд драмов, а весь выпуск был реализован в течение одного дня.
4 ноября состоялся листинг облигаций на Армянской фондовой бирже (AMX). CUBE Invest стала первой инвестиционной компанией Армении, чьи собственные облигации прошли листинг на бирже.
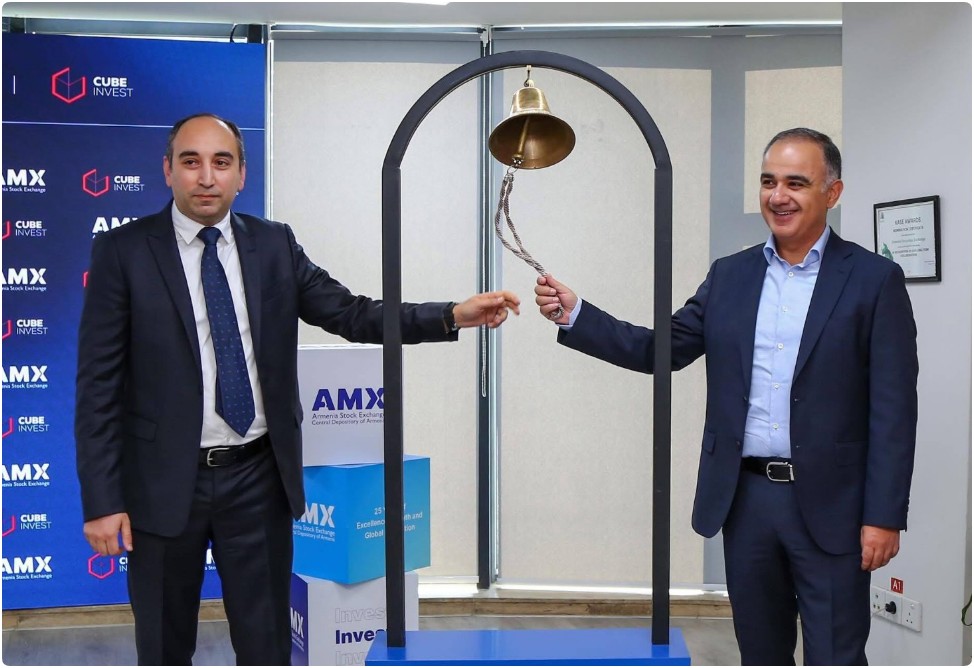
Ранее компания преимущественно выступала посредником на рынке капитала, помогая другим организациям привлекать финансирование через выпуск ценных бумаг. Теперь она сама стала заёмщиком, принимающим обязательства непосредственно перед инвесторами.
Этот шаг важен и для рынка в целом: он расширяет круг эмитентов за пределы банков и предприятий реального сектора.
Сколько можно заработать на облигациях CUBE Invest?
Общий объём выпуска составляет 5 млрд драмов. Он включает 50 тысяч облигаций номинальной стоимостью 100 тысяч драмов каждая.
Срок обращения — три года, до 11 сентября 2029 года. Купонные выплаты предусмотрены каждые шесть месяцев.
Главная особенность выпуска — гибридная процентная ставка.
В первые шесть месяцев действует фиксированная ставка 10,5% годовых. Затем она становится плавающей и рассчитывается по формуле:
ставка рефинансирования ЦБ Армении + 4 процентных пункта.
Например, 3 ноября Центральный банк повысил ставку рефинансирования до 7%. Если она сохранится на этом уровне к моменту первого пересмотра купона, ставка по облигациям составит уже 11% годовых.
Для одной облигации номиналом 100 тысяч драмов упрощённый расчёт выглядит следующим образом:
- При ставке 10,5% годовых купон за полгода составит примерно 5 250 драмов.
- При ставке 11% годовых выплата за соответствующее полугодие составит примерно 5 500 драмов.
Это ориентировочные расчёты до возможных налогов и расходов инвестора, при условии владения облигацией в течение полного купонного периода. Фактическая сумма рассчитывается в соответствии с условиями выпуска.
Однако 11% — не гарантированная ставка на оставшиеся два с половиной года.
Если ЦБ снизит ставку до 6%, купон составит 10% годовых. Если повысит до 8%, купон увеличится до 12%.
По объяснению Маргаряна, такой механизм позволяет частично ограничивать инфляционные риски. Когда на фоне инфляционного давления ЦБ повышает ставку, увеличиваются и купонные выплаты. При снижении ставки купон, напротив, уменьшается.
Однако такая зависимость не гарантирует полной защиты от инфляции: изменение ставки ЦБ и фактический рост потребительских цен не всегда совпадают.
Кроме того, купонная ставка и фактическая доходность инвестора — не одно и то же. При покупке облигации на бирже по цене выше или ниже номинала итоговая доходность будет зависеть также от цены сделки, срока владения и расходов.
Куда компании планирует направить 5 млрд драмов?
По словам Маргаряна, привлечённые средства планируется направить на укрепление ликвидности, развитие инфраструктуры и технологических возможностей компании.
Среди обозначенных направлений — совершенствование цифровых платформ, веб- и мобильных приложений, а также разработка новых инвестиционных продуктов с применением искусственного интеллекта.
Таким образом, выпуск рассматривается компанией как один из инструментов финансирования дальнейшего развития бизнеса.
Что происходит на рынке ИИ и означает ли коррекция спад отрасли?
В последние дни на американском инвестиционном рынке наблюдалось снижение котировок, в том числе у компаний, связанных с искусственным интеллектом. Это движение связывают, в частности, с результатами промежуточных выборов в США, на которых победу одержали демократы, и ожиданиями более жёсткого подхода к финансированию и регулированию ИИ-компаний и систем на базе искусственного интеллекта.
Институциональные инвесторы пока не спешат с решениями. При этом краткосрочное снижение рынка само по себе не означает спада всей ИИ-отрасли: при оценке её перспектив необходимо внимательно отслеживать геополитические и экономические показатели.
Насколько надёжна компания и что означает рейтинг Fitch?
19 марта 2026 года международное рейтинговое агентство Fitch Ratings подтвердило долгосрочный рейтинг дефолта эмитента CUBE Invest на уровне B−, одновременно улучшив прогноз со «Стабильного» до «Позитивного».
Это два разных показателя.
Позитивный прогноз означает, что Fitch видит предпосылки для возможного повышения рейтинга. Однако сам рейтинг B− остаётся в спекулятивной категории, предполагающей существенные кредитные риски. При этом рейтинг относится к компании как эмитенту, а не является отдельной оценкой надёжности конкретного выпуска облигаций.
В своём отчёте Fitch отметило сильные финансовые результаты CUBE Invest, умеренную долговую нагрузку, наличие ликвидных активов и постепенную диверсификацию источников дохода.
Вместе с тем агентство указало на относительно небольшие масштабы бизнеса, концентрацию активов и обязательств, чувствительность к процентным и валютным рискам, а также недостаточно развитую систему корпоративного управления.
Fitch ожидает, что после периода исключительно высоких финансовых результатов доходы и прибыль компании в 2026–2027 годах существенно сократятся по мере нормализации рыночных условий.
В интервью агентству «АРКА» Маргарян сообщил, что прибыль компании за 2025 год составила около 8 млрд драмов, за первые девять месяцев 2026 года — 3,5 млрд драмов, а собственный капитал достиг примерно 20 млрд драмов.
По оценке Маргаряна, привлечённые через облигации 5 млрд драмов не создают чрезмерной долговой нагрузки на компанию. Он считает её финансовое положение достаточно устойчивым и не видит оснований для беспокойства инвесторов.
Глава CUBE Invest также подчеркнул, что Fitch оценивает не только прибыльность компании, но и качество управления, структуру активов и принимаемые риски.
По его словам, улучшение прогноза свидетельствует о том, что компания движется в правильном направлении.
Маргарян особо отметил, что на момент принятия рейтингового решения аналитикам Fitch уже было известно о планах CUBE Invest по выпуску облигаций.
Согласно отчёту Fitch, дальнейшее повышение рейтинга будет зависеть, в частности, от расширения и диверсификации бизнеса, укрепления корпоративного управления, совершенствования внутреннего контроля и снижения склонности к риску.
Что произойдёт, если компания не сможет вернуть деньги?
Это один из наиболее важных вопросов для потенциальных покупателей облигаций.
Маргарян подтвердил агентству «АРКА», что выпущенные облигации не имеют обеспечения.
Другими словами, инвестор не получает в залог конкретное имущество компании, специально предназначенное для обеспечения выплат по этому выпуску.
В подтверждение финансовой устойчивости CUBE Invest, Маргарян просто сопоставил цифры — около 20 млрд драмов собственного капитала компании с обязательствами по облигационному выпуску в размере 5 млрд драмов.
Он также подчеркнул, что любая инвестиция связана с рисками, которые необходимо оценивать перед вложением средств.
По мнению руководителя компании, высокий спрос на облигации и предложенная купонная доходность свидетельствуют о том, что участвовавшие в размещении инвесторы проанализировали предложение и не считают имеющиеся риски существенными на данный момент.
Можно ли продать облигации раньше срока?
Начало биржевых торгов облигациями CUBE Invest предусмотрено с 9 ноября 2026 года. Для совершения сделок инвесторы могут обращаться к банкам и инвестиционным компаниям — членам AMX.
Это означает, что владельцу облигаций необязательно дожидаться сентября 2029 года, чтобы попытаться продать бумаги.
Однако наличие листинга ещё не гарантирует, что в любой момент найдётся покупатель по желаемой цене.
В интервью агентству «АРКА» Маргарян отметил, что вторичный рынок корпоративных облигаций Армении развивается, но его ликвидность и глубина пока остаются ограниченными.
По его словам, одним из инструментов повышения ликвидности является деятельность маркет-мейкеров — участников рынка, которые регулярно выставляют котировки на покупку и продажу ценных бумаг.
CUBE Invest, по слова Маргаряна, сам выполняет функции маркет-мейкера почти по 20 выпускам облигаций.
Почему высокий процент не единственный критерий выбора?
В интервью агентству «АРКА» Маргарян объяснил, что инвестор должен, прежде всего, оценивать финансовое состояние эмитента, а не ориентироваться исключительно на предлагаемую процентную ставку.
Среди ключевых вопросов он выделял размер прибыли и обязательств компании, соотношение долга и EBITDA — прибыли до вычета процентов, налогов и амортизации, а главное — источники, за счёт которых будут обслуживаться и погашаться обязательства.
Эти принципы применимы и к облигациям самой CUBE Invest.
Планирует ли CUBE Invest новые выпуски облигаций?
Нынешний выпуск может оказаться не единственным.
Маргарян не исключил новых размещений в ближайшие три–пять лет, хотя конкретные сроки, объёмы и параметры возможных выпусков пока не определены.
При этом он подчеркнул, что компания намерена развиваться не только как инвестиционный посредник, помогающий другим организациям привлекать финансирование, но и как самостоятельный эмитент.
«У нас есть стратегическое видение нашего развития, и оно подразумевает не только поддержку эмитентов, но и намерение постоянно присутствовать на рынке капитала в качестве эмитента», — заявил Маргарян.
Таким образом, CUBE Invest рассматривает собственные облигации как возможный долгосрочный инструмент финансирования бизнеса.
Что в итоге?
Выход CUBE Invest на биржу в качестве эмитента стал новым этапом развития компании и заметным событием для рынка капитала Армении.
Высокий спрос при размещении свидетельствует об интересе инвесторов к выпуску. Гибридная купонная ставка позволяет получать выплаты, меняющиеся вслед за ставкой ЦБ. А биржевой листинг создаёт возможность продажи бумаг до погашения.
При этом компания намерена и в дальнейшем присутствовать на рынке капитала в качестве эмитента, хотя конкретных планов по следующим выпускам пока не раскрывает.