


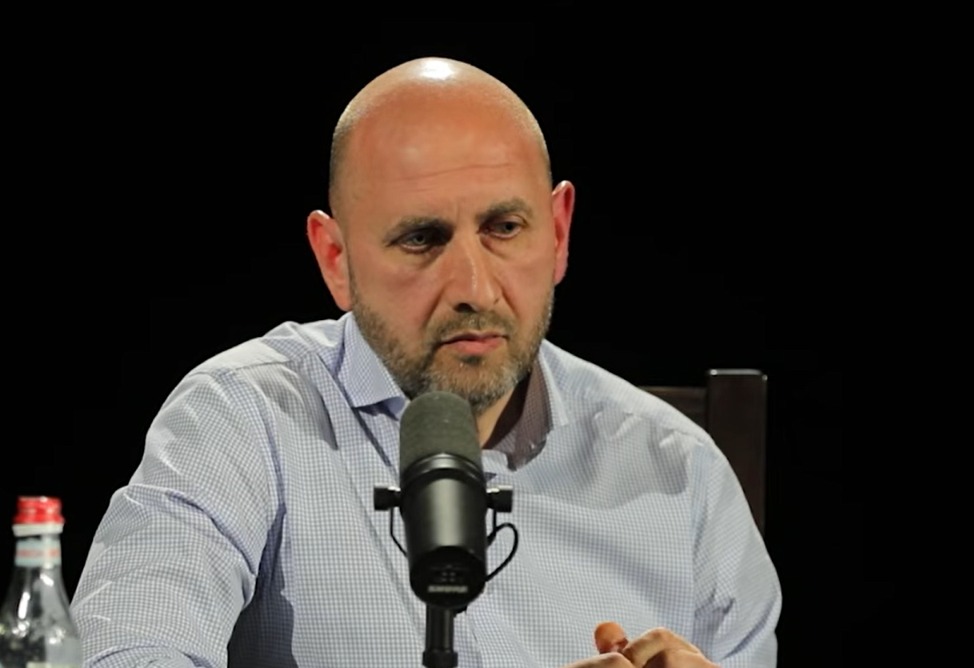
ԵՐԵՎԱՆ, 5 հունիսի․/ԱՌԿԱ/․ ՀՀ Կենտրոնական բանկի նախագահ Մարտին Գալստյանը Rearrange փոդքաստի հյուրն էր: Զրույցի ընթացքում անդրադարձ է կատարվել մի շարք հարցերի, այդ թվում՝ բանկային համակարգի հեռանկարներին, Հայաստանում թվային արժույթի ներդրման հավանականությանը, ինչպես նաև պետական պարտքի թեմային:
Բանկային համակարգի զարգացումը՝ բանկերո՞վ, թե՞ առանց դրանց
«Ես չգիտեմ՝ (բանկային համակարգի մասնակիցները) կլինեն բանկե՞ր, թե՞ ինչ-որ վճարային ընկերություններ, որոնք ունեն նաև բանկային լիցենզիա: Տարբեր մոդիֆիկացիաներ կարող են լինել, բայց գաղափարն այն է լինելու, որպեսզի կարողանան հաճախորդին մատուցել ծառայություն, որը արագ է, գրեթե անվճար և ապահով է:
Օրինակ՝ ի՞նչ են սթեյբլքոյնները (stablecoins): Որպես կանոն, դրանք որպես խնայողություն կամ ներդրում այնքան շատ չեն օգտագործվում: Բայց վճարումների աշխարհում այսօր դրանք շատ տարածված են, քանի որ խնդիրներ կան, որ իրենք իրապես լուծում են:
Եթե ինչ-որ պահի open banking-ի (բաց բանկինգի) հետ հնարավոր լինի կառավարել սեփական տվյալները, հաճախորդների ֆինանսական տեղեկատվության փոխանցումներ կատարել մի բանկից մյուսը, մրցակցությունը բերելու է որակի բարձրացման:
Բիլ Գեյթսն էր ժամանակին ասում. «Բանկային ծառայություններ՝ այո, բանկեր՝ ոչ»: Մենք տեսնում ենք, որ բանկերը դեռ մինչ օրս կան, չնայած դա 20-30 տարի առաջ արված կանխատեսում էր… Կարծում եմ՝ բանկեր կլինեն, բայց նրանք կարող են էապես վերափոխեն իրենց մոտեցումները»:
Կենտրոնական բանկի կարգավորումներ VS կրիպտո
«Կրիպտոյի մասով աշխարհը չէր հասկանում, թե ինչ պետք է անի կրիպտոյի հետ: Արդյո՞ք կարգավորողներն այնքան դինամիկ են, որպեսզի կարողանան այս բոլոր փոփոխությունները ներդնել: Ցավոք՝ ոչ:
Մենք ունենք էական սահմանափակումներ, իսկ նորարարությունն անսահմանափակ է իր հնարավորությունների մեջ, բայց մենք պետք է առավելագույնս փորձենք արագ ինչ-որ բան անել:
Կանխարգելիչ կարգավորումը միշտ չէ, որ լավ բան է, որովհետև չգիտես գուցե կարգավորման արդյունքում կարող ես շուկան սպանես, ընդհանրապես այդ պրոդուկտը չստեղծվի էլ: Բայց երբ պրոդուկտը ստեղծվում է, սա էլ իր հետ ռիսկեր ունի, որովհետև դու կարգավորման առումով չես լուծել, և ինքը տարածվի, ինչ-որ խնդիրներ ստեղծի: Հանրային որոշումները շատ բարդ են»:
Թվային դրամ լինելո՞ւ է
«Թվային դրամի շուրջ խոսակցություններն բանկի ներսում կան, բայց այդտեղ մի քանի այլընտրանք կա: Եթե սթեյբլքոյնները զարգանան, լավ խաղացողներ ունեցանք, որը վճարումների հարցը լուծում է, այլևս թվային դրամի ստեղծման նպատակը որն է:
Եթե նայենք կենտրոնական բանկերի թվային արժույթներին՝ այսպես կոչված CBDC-ներին, ապա դրանք կիրառման այնքան էլ շատ կիրառության սցենարներ չունեն: Որպես կանոն, դրանք փողեր են, որոնք կարելի է ծախսել կոնկրետ նպատակների համար, տրվում է պետական ծրագրերի իրականացման համար»:
Գերվարկավորումը վախենալո՞ւ է
«ԿԲ-ն դրան ուշադիր հետևում է: Խաղի կանոնն այսպիսին է. երբ ինչ-որ բան (տրամադրված վարկերի ծավալը – խմբ.) շատ է ավելանում, մենք փորձում ենք բանկերի մոտ սեփականատերերի փողի մասնակցությունը մեծացնել, բուֆերներ ստեղծել սեփական կապիտալի, որով եթե հանկարծ ռիսկը մատերալիզացվի, և նրանք չկարողանան վճարել իրենց պարտքերը, սեփականատերը այդ ռիսկը ծածկի իր սեփական միջոցներով»:
Հայաստանի պետական պարտքի մասին
«Հանգիստ քնեք.պետական պարտքը ՀՆԱ-ի 50%-ից ցածր է: Կան երկրներ, որոնց պարտքը իրենց տարեկան ստեղծած արդյունքի կրկնապատիկն է: Օրինակ՝ Ճապոնիան:
ԱՄՆ-ը, որտեղ պարտքի և ֆիսկալ կայունության խնդիրը շատ լուրջ է: Ես այսօր չեմ տեսնում, օրինակ, ԱՄՆ-ում և որևէ քաղաքական գործչի, որը կարող է գալ ժողովրդի հետ անկեղծ խոսել իրենց խնդիրներից` պարտքից և ֆիսկալ խնդիրներից, ու ասի` ունենք պարտքի հետ լրջագույն խնդիր, պետք է բարձրացնել հարկերը, պետք է քիչ ծախսեր մոտակա ժամանակներս, որ պարտքը բերենք կայուն մակարդակի»:
ՀՀ ԿԲ նախագահը՝ բանկերի ապագայի, թվային դրամի և այն մասին, թե արդյոք պետական պարտքը թույլ է տալիս գիշերները հանգիստ քնել


Previous article
Next article
