ԵՐԵՎԱՆ, 16 սեպտեմբերի․/ԱՌԿԱ/․ Հայաստանի Կենտրոնական բանկը նախօրեին ավելի քան երեք տարվա ընթացքում առաջին անգամ բարձրացրեց դրամավարկային քաղաքականության տոկոսադրույքը:
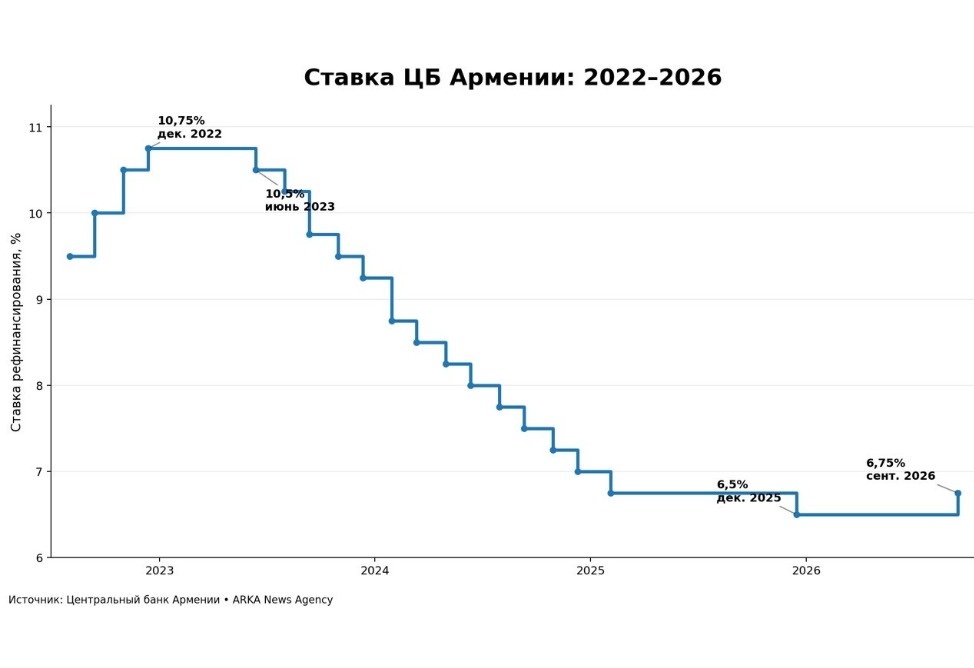
2022 թվականի դեկտեմբերին սահմանված 10,75% տոկոսադրույքից հետո այն մի քանի ամիս մնաց անփոփոխ, իսկ 2023 թվականի հունիսից ԿԲ-ն սկսեց դրա աստիճանական նվազեցման ցիկլը:
Սեպտեմբերի 15-ին ԿԲ Խորհուրդը բարձրացրեց տոկոսադրույքը 0,25 տոկոսային կետով՝ 6,5%-ից հասցնելով 6,75%-ի: Միաժամանակ լոմբարդային ռեպոյի տոկոսադրույքը սահմանվեց 8,25%, իսկ ԿԲ-ի կողմից բանկերից ներգրավվող միջոցների տոկոսադրույքը՝ 5,25%:
10,75%-ից մինչև 6,5% և առաջին բարձրացումը
Տոկոսադրույքի բարձրացման նախորդ ցիկլն ավարտվել էր 2022 թվականի դեկտեմբերի 13-ին: Այն ժամանակ ԿԲ-ն բարձրացրեց այն 0,25 տոկոսային կետով՝ մինչև 10,75%:
Դրանից հետո տոկոսադրույքը մի քանի ամիս պահպանվեց այդ մակարդակում:
Դրամավարկային քաղաքականության մեղմացման շրջադարձը տեղի ունեցավ 2023 թվականի հունիսի 13-ին, երբ ԿԲ-ն որոշում կայացրեց նվազեցնել տոկոսադրույքը 10,75%-ից մինչև 10,5%: Նոր տոկոսադրույքն ուժի մեջ մտավ հունիսի 14-ից:
Այսպիսով, հենց 2023 թվականի հունիսը պետք է համարել նվազեցման ցիկլի սկիզբ: Նույն տարվա օգոստոսին տոկոսադրույքը նվազեցվեց արդեն հերթական անգամ՝ մինչև 10,25%:
Հետագայում կարգավորողը շարունակեց աստիճանաբար մեղմացնել դրամավարկային պայմանները՝ պարբերաբար անփոփոխ պահելով տոկոսադրույքը առանձին նվազեցումների միջև:
2025 թվականի դեկտեմբերին տոկոսադրույքը հասավ 6,5%-ի, որից հետո ԿԲ-ն պահպանեց այն այդ մակարդակում ընդհուպ մինչև 2026 թվականի սեպտեմբերը:
Սեպտեմբերի 15-ին վերջին որոշման ուղղությունը փոխվեց. տոկոսադրույքն աճեց մինչև 6,75%: Այսպիսով, 2022 թվականի դեկտեմբերի 10,75% մակարդակից մինչև 6,5% տոկոսադրույքը նվազել է 4,25 տոկոսային կետով, իսկ սեպտեմբերյան բարձրացումը վերադարձրեց այն 6,75% մակարդակի:
Ինչու ԿԲ-ն որոշեց բարձրացնել տոկոսադրույքը
Տոկոսադրույքի փոփոխությունը տեղի ունեցավ պահպանվող գնաճային ճնշման ֆոնին:
2026 թվականի օգոստոսին 12-ամսյա գնաճը Հայաստանում կազմում էր 4,4%, իսկ բազային գնաճը՝ 4,8%: ԿԲ գնաճային թիրախային ցուցանիշը կազմում է 3% (+1%):
ԿԲ նախագահ Մարտին Գալստյանը, ներկայացնելով կարգավորողի որոշումը, նշեց մի քանի գործոններ, որոնք Խորհուրդը հաշվի է առել տոկոսադրույքի ավելի բարձր հետագիծ ընտրելիս:
Առաջինն ուժեղ ներքին պահանջարկն է: ԿԲ-ն նշում է պահպանվող բարձր տնտեսական ակտիվությունը և բարձր ներքին պահանջարկի հետ կապված ռիսկերը: Ցուցանիշների շարքում կարգավորողն ուշադրություն է դարձնում, այդ թվում, վերջնական սպառման ապրանքների ներմուծման և մանրածախ առևտրի դինամիկային:
Երկրորդն արտաքին պահանջարկի ուժեղացումն է: ԿԲ-ն նշում է Հայաստան այցելությունների թվի աճը, որը կարող է ուժեղացնել ճնշումը աշխատավարձերի և համապատասխան ոլորտներում ծառայությունների գների վրա:
Երրորդը գնաճային սպասումների և արտաքին գնային ճնշման ուժեղացման ռիսկն է: Կարգավորողը հաշվի է առնում աշխարհաքաղաքական ռիսկերը, իրավիճակը համաշխարհային ապրանքային և էներգետիկ շուկաներում և առաջարկի նոր շոկերի առաջացման հնարավորությունը:
Ներքին պահանջարկի հետ համատեղ նման գործոնները կարող են ստեղծել ավելի կայուն գնաճային ճնշում:
Ընդ որում, ԿԲ որոշումը չի նշանակում, որ կարգավորողն արդեն որոշել է տոկոսադրույքի բարձրացման հետագա ցիկլը:
Խորհուրդը միաժամանակ դիտարկում է այլընտրանքային սցենարներ, որոնց դեպքում համաշխարհային տնտեսության դանդաղումը և այլ գործոններ կարող են, ընդհակառակը, ստեղծել ապաինֆլյացիոն ճնշում և ենթադրել տոկոսադրույքի ավելի ցածր հետագիծ:
Ինչ է նշանակում սեպտեմբերյան բարձրացումը
Սեպտեմբերի 15-ի բարձրացումը նշանակում է ԿԲ վերջին որոշման ուղղության փոփոխություն՝ նվազեցման և տոկոսադրույքը 6,5% մակարդակում պահպանման տևական ժամանակահատվածից հետո:
Այնուամենայնիվ, ինքնին այն չի նշանակում տոկոսադրույքների բարձրացման տևական ցիկլի ավտոմատ մեկնարկ:
ԿԲ-ն ընդգծում է, որ հետագա որոշումները կախված կլինեն մակրոտնտեսական սցենարների զարգացումից: Կարգավորողի խնդիրն է մնում գնային կայունության ապահովումը և միջնաժամկետ հեռանկարում գնաճի վերադարձը թիրախային մակարդակին:
ԿԲ տոկոսադրույքի բարձրացումից նաև չի կարելի ավտոմատ կերպով անել եզրակացություն առևտրային բանկերի վարկերի կամ ավանդների տոկոսադրույքների անմիջական և համամասնական աճի մասին:
Կարգավորողի որոշումն ազդում է դրամավարկային պայմանների վրա տրանսիմիսիայի մեխանիզմի միջոցով, սակայն բանկային տոկոսադրույքների փոփոխության արագությունն ու մասշտաբը կարող են տարբերվել: